SudhaData- och BI-beroende

Registrera dig för att få de senaste insikterna och uppdateringarna inom teknik, AI och dataanalys, datavetenskap och innovationer från Polestar Analytics.
 Sammanfatta detta blogginlägg med:
TL;DR;Förmögenhetsrådgivare presterar inte underpresterande – de arbetar inom fragmenterade datasystem som förbrukar upp till 70 % av deras tid på uppgifter som inte genererar intäkter. Det verkliga problemet är inte ansträngning eller talang, utan bristen på en enhetlig arkitektur för data och resultat.WealthPulselöser detta genom att agera som enFörmögenhetsdatakommandocenter- förena data från flera källor, låsa upp systemövergripande nyckeltal och leverera rollspecifik information till rådgivare, verksamheter och ledning. Resultatet: mindre manuellt arbete, snabbare beslut, tidigare riskdetektering och mer tid som läggs på att faktiskt ge råd till kunder.
59 %- så stor del av en relationschefs arbetsdag per2025 års insiktsstudie om Fidelity Advisor, går till uppgifter som genererar noll intäkter. Administration, efterlevnad och andra uppgifter som inte rör klienten, vilket gör att många rådgivare känner sig utbrända eller oförmögna att växa. Lägg till det att jaga undantag begravda fyra flikar djupt i ett delat kalkylblad. Manuellt att sätta ihop klientbilden som i teorin redan finns någonstans i teknikstacken.
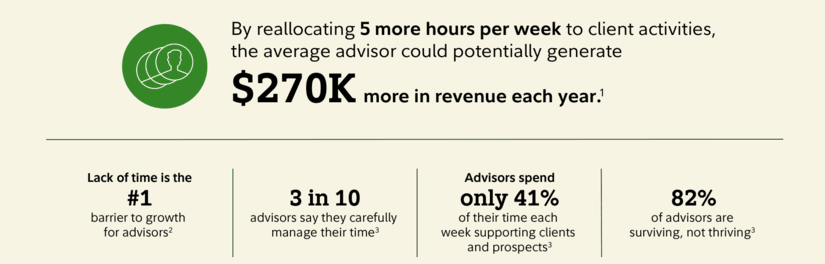
De flesta företag har i tysthet anammat detta som hur förmögenhetsförvaltning fungerar. Och länge var lösningen enkel: anlita fler analytiker, köpa fler verktyg, bygga bättre Excel-modeller. Men den matematiken håller på att brytas samman. Mindre riskanalyser sågRörelsemarginalerna nådde historiskt låga nivåer 2024,där rådgivningskostnader uppgår till upp till 82 % av intäkterna hos vissa företag. Man kan inte spara pengar för att få bättre information.
Problemet är inte ansträngningen. Det är den underliggande arkitekturen – eller snarare avsaknaden av en sådan.
Detta är inte bara operativt smärtsamt. Det skapar en sammanhängande kedja av strategiska blinda fläckar:
Och datasilos har en dokumenterad intäktskostnad- Branschanalys kopplar fragmenterade datamiljöer till 20–30 % intäkter i undvikbart intäktsläckage, från långsamma avgångssignaler, missade ombalanseringsfönster och det operativa slitet med att manuellt göra det som borde köras på autopilot.
Det typiska svaret på detta? Fler punktlösningar. Och ändånästan två tredjedelar av rådgivarna sätter fortfarande ihop sin teknikstack från flera separata verktyg, även om nästan hälften säger att de föredrar en enhetlig plattform. Avsikten finns där. Genomförandet fortsätter att misslyckas.
WealthPulse, vår helhetslösningförmögenhetsförvaltningssystembyggdes utifrån en annan premiss. Inte "hur bygger vi ett bättre rapporteringsverktyg?" utan "hur ser det ut när hela datalagret hos ett RIA-företag faktiskt fungerar som ett enda system?"
Den levereras med en dataplattform för förmögenhetshantering som samlar in och sammanför data från alla leverantörer i ekosystemet (35+, över sju källtyper), och sedan levererar specialbyggd information till varje persona i företaget. IT-operatörer, finansiella rådgivare och företagsledning får alla en annan synvinkel. Alla tre hämtar inspiration från samma enhetliga databas.
Så här spelar det upp över de tre dimensionerna som är viktigast.
Att ansluta en ny förvaltare är oftast smärtsamt – anpassad ETL, formatering fram och tillbaka, veckor av testning innan något landar felfritt. WealthPulse vänder på det. Dess 7-stegs Source Onboarding Wizard levereras med förbyggd parsningslogik för fler än 35 leverantörer. Ta Fidelity online, och plattformen förstår redan filstrukturer, rubriker och mappningar till den kanoniska modellen. Du börjar inte från början – du bekräftar det som redan är känt.
Vad guiden hanterar direkt:
Det som brukade ta veckor blir en guidad process som sker samma dag. Ännu viktigare är att varje källa du ansluter inte bara är ett flöde – det är en upplåsningshändelse.
De flesta plattformar rapporterar om vad du har. WealthPulse visar vad du inte har – och vad varje ny källa låser upp.
Dess motor med 118 nyckeltal mappar varje mätvärde till källberoenden:
Ett företag med förvaltare + CRM låser redan upp 61 KPI:er - AUM-trender, segmentering, koncentrationsrisk, rådgivares aktivitet. Lägg till fakturering, och 15 fler visas direkt, som: Avgiftsinsamlingsgrad, livstidskundvärde (förvaltare + CRM + fakturering)
Generiska dashboards hämmar implementeringen. Rådgivare bryr sig inte om pipeline-loggar; IT-avdelningen bryr sig inte om portföljattribution. WealthPulse undviker detta med tre specialbyggda portaler:
Det snabbaste sättet att ge rådgivare tid tillbaka är inte att anställa. Det är att ge dem rätt information utan friktion.
Med Databricks Genie Copilot kan vem som helst fråga efter företagsdata i realtid på ett enkelt språk:
Ingen SQL, ingen analytiker, ingen kontextväxling. Svaren kommer tillbaka inom några sekunder.
Nedan driver Mosaic AI förutsägelser:
Dessa visas inte som modeller. De visas som åtgärder – en ombalanseringsflagga, en varning om kontantförlust, en klient i riskzonen.
AI:n bestämmer inte. Den visar signalen. Rådgivare och IT-chefer fattar fortfarande beslutet – men med hela bilden, inte fragment som är ihopsydda över olika verktyg.
Den första invändningen: ”Vi har redan Orion. Eller Addepar.” Rättvist. WealthPulse ersätter dem inte. Det fyller gapet mellan intag och intelligens.
Den förenar data som dessa system inte berör:
Beräknar sedan KPI:er för olika källor och levererar dem i rollspecifika vyer. Under huven ansluter den till Databricks Lakebase med Unity Catalog för styrning och fungerar tillsammans med befintliga system.
Du behåller det som fungerar. Du slutar bygga kring det som inte fungerar.
366 RIA-fusioner och förvärv slutfördes enbart under 2024– ett rekord. Konsolidering i den här branschen belönar operativ skala. Och operativ skala är i grunden ett dataproblem: företag som kan förena data från flera förvaltare, generera KPI:er i realtid och ge varje rådgivare ett specialbyggt informationslager kommer att absorbera fler kunder, mer effektivt, med färre integrationsproblem efter varje affär.
Varje kvartal som ett företag använder fragmenterad data är ett kvartal där avgångssignaler dyker upp för sent, rådgivares prestationer mäts i eftersläpande kalkylblad och IT-driften försöker komma ikapp istället för att driva en kommandocentral. Det är den verkliga kostnaden – inte verktygsbudgeten. Det är besluten som inte fattas, riskerna som inte flaggas, kunderna som slutar innan någon märker de tidiga tecknen.
WealthPulseär byggd för företag som har beslutat att sluta acceptera det.
WealthPulse är en AI-driven plattform för förmögenhetsförvaltningFör RIA-företag som hanterar 5–50 miljarder dollar förvaltat kapital i miljöer med flera förvaltare och flera leverantörer. Specialbyggt på Databricks Lakebase-plattformen.
Vill du se vilka nyckeltal dina nuvarande datakällor kan låsa upp? Begär en förmögenhetsdatadiagnostik.
Om författaren
Data- och BI-beroende
När man teoretiserar före data - Omedvetet börjar man vrida fakta för att passa teorier, istället för teorier för att passa fakta.
Relaterad blogg